
Ereditare un immobile non accatastato significa ricevere un fabbricato che il Catasto non conosce: nessuna rendita, nessun identificativo catastale, nessun subalterno registrato. È una situazione più comune di quanto sembri, soprattutto con case di campagna, annessi, ampliamenti mai dichiarati o vecchie costruzioni ancora ferme al Catasto Terreni. Il problema pratico arriva subito, perché senza dati catastali la dichiarazione di successione si blocca e l’immobile resta difficile da vendere o da mettere a reddito. Vediamo cosa comporta davvero e quali passaggi servono per rientrare nella legalità.
Cosa significa che un immobile ereditato non è accatastato
Un immobile non accatastato è un fabbricato mai censito al Catasto Fabbricati. Non ha una rendita catastale, non ha identificativi (foglio, particella, subalterno) e per l’Agenzia delle Entrate, dal punto di vista fiscale del fabbricato, è come se non esistesse.
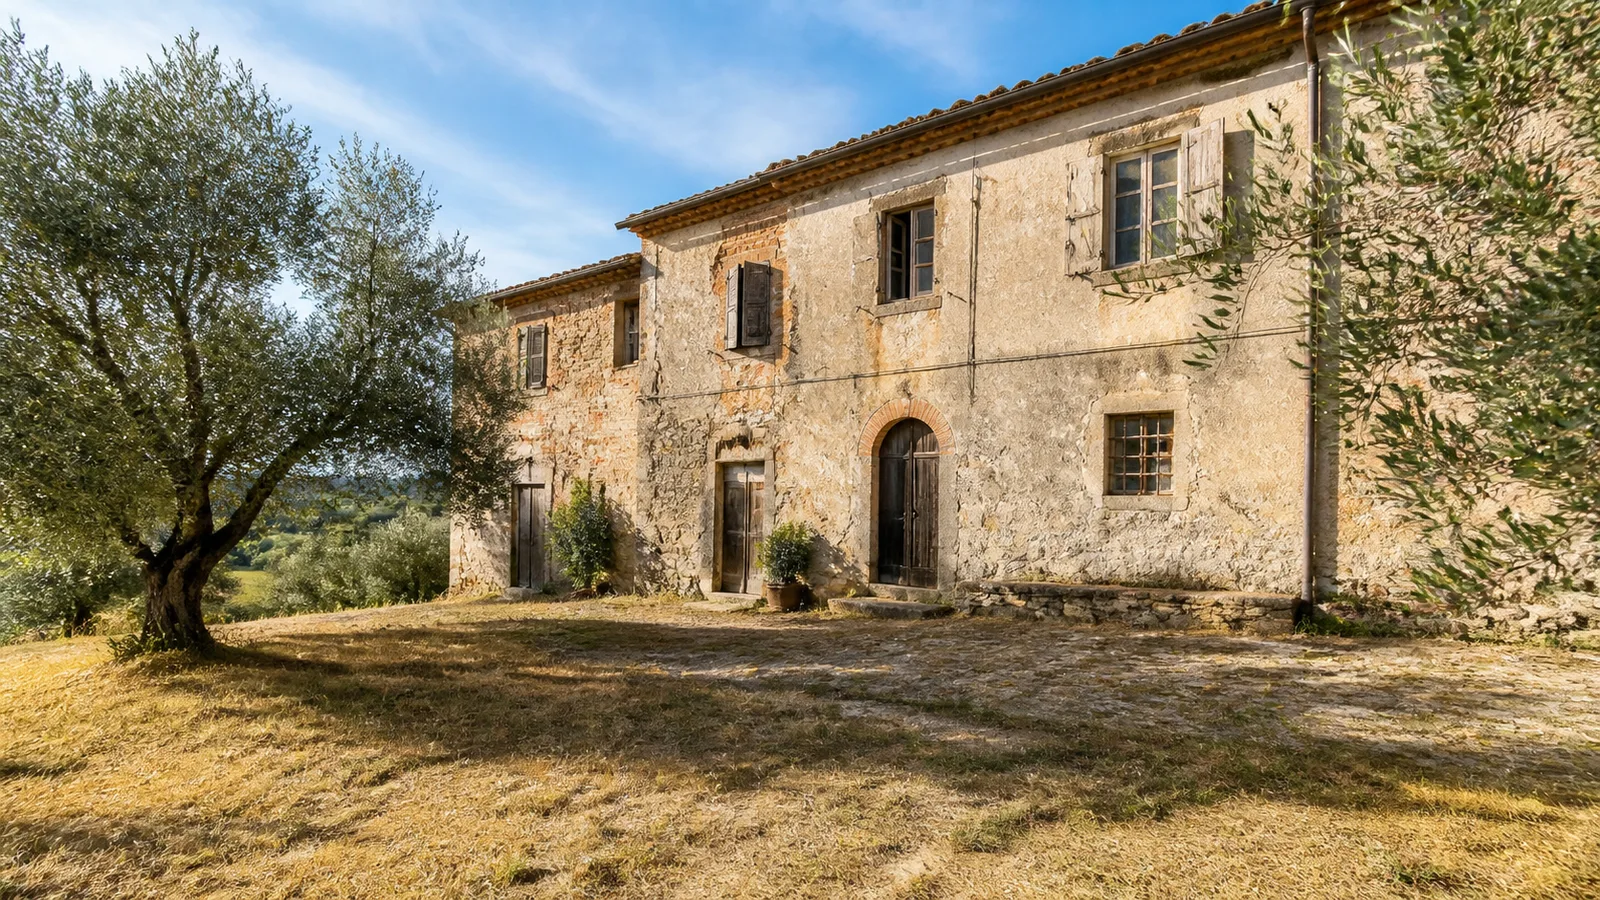
Le situazioni concrete sono principalmente due. Nella prima, il fabbricato risulta ancora iscritto al Catasto Terreni: capita con edifici rurali, annessi agricoli o costruzioni “in corso di definizione” mai completate a livello documentale. Nella seconda, il fabbricato è del tutto sconosciuto, perché costruito o ampliato senza mai presentare alcun accatastamento.
Non essere accatastato non è solo un dettaglio burocratico: è l’assenza dell’identità fiscale dell’immobile.
È importante distinguere questa condizione dalla difformità catastale, cioè quando l’immobile è censito ma i dati non corrispondono allo stato reale. Sono problemi diversi, con soluzioni diverse. Nel caso dell’immobile ereditato ma non accatastato manca proprio l’iscrizione di partenza.
Perché un immobile non accatastato blocca la successione
Quando si eredita un immobile non accatastato, la dichiarazione di successione non può essere completata correttamente. La dichiarazione telematica richiede per ogni fabbricato gli identificativi catastali e la rendita: sono i dati su cui si calcolano l’imposta ipotecaria e quella catastale dovute sul trasferimento ereditario.
Senza rendita catastale non c’è base imponibile su cui calcolare quelle imposte. L’immobile non può quindi essere indicato in modo regolare tra i beni caduti in successione. La dichiarazione va presentata entro dodici mesi dalla data di apertura della successione, quindi il tempo per sistemare la posizione catastale è limitato.
Prima si accatasta, poi si dichiara la successione: l’ordine dei passaggi non è invertibile.
C’è un secondo effetto a catena. La voltura catastale, cioè l’aggiornamento dell’intestazione a favore degli eredi, avviene in automatico con la dichiarazione di successione telematica. Ma la voltura automatica funziona solo su immobili già censiti. Se il fabbricato non esiste al Catasto Fabbricati, non c’è nulla da volturare: prima va accatastato, poi la successione produrrà anche il passaggio di intestazione.
Come si regolarizza un immobile ereditato non accatastato
L’accatastamento di un immobile ereditato non è un’operazione fai-da-te. Richiede un tecnico abilitato (geometra, architetto o ingegnere) che effettua il rilievo, redige gli elaborati e presenta la pratica DOCFA all’Agenzia delle Entrate. Al termine il fabbricato riceve i propri identificativi e la rendita catastale proposta.
Il tecnico ricostruisce la consistenza dell’immobile, verifica la categoria catastale corretta e predispone la planimetria. Solo a questo punto l’immobile ha un’identità catastale utilizzabile nella dichiarazione di successione e, successivamente, nella voltura a favore degli eredi.
| Passaggio | Chi lo esegue | Cosa produce |
|---|---|---|
| Rilievo e verifica dello stato | Tecnico abilitato | Base per l’accatastamento |
| Presentazione DOCFA | Tecnico abilitato | Identificativi e rendita catastale |
| Dichiarazione di successione | Erede o professionista | Registrazione del trasferimento |
| Voltura catastale | Automatica con la successione | Intestazione aggiornata agli eredi |
Chi eredita insieme ad altri coeredi deve muoversi in modo coordinato: la pratica catastale riguarda l’immobile nel suo insieme, non la singola quota. Un solo erede può incaricare il tecnico, ma è opportuno che tutti siano informati, perché le imposte e gli obblighi della successione ricadono su tutti.
Accatastare non equivale a rendere l’immobile in regola
Questo è il punto più frainteso. L’accatastamento risolve il problema fiscale-catastale, ma non certifica che l’immobile sia urbanisticamente legittimo. Catasto e conformità edilizia viaggiano su binari separati: si può accatastare un fabbricato che resta comunque un abuso edilizio.
Il Catasto ha finalità prevalentemente fiscali. La regolarità di un immobile dipende invece dai titoli edilizi (permessi, SCIA, sanatorie) e dalla corrispondenza tra lo stato reale e i progetti approvati dal Comune. Un fabbricato mai accatastato è spesso anche un fabbricato mai dichiarato dal punto di vista urbanistico, quindi conviene verificare entrambi i profili fin da subito.
Chi eredita e intende vendere deve arrivare a dimostrare lo stato legittimo dell’immobile, cioè la sua storia edilizia coerente con i titoli abilitativi. Dove emergono difformità, la strada può passare da una sanatoria edilizia, quando le condizioni lo consentono; in alcuni casi, invece, si è di fronte a un abuso edilizio non sanabile, che limita fortemente la commerciabilità del bene.
| Aspetto | Accatastamento | Conformità urbanistica |
|---|---|---|
| Finalità | Fiscale e censuaria | Legittimità edilizia |
| Documento chiave | DOCFA e rendita | Titoli edilizi e stato legittimo |
| Risolve l’abuso? | No | Sì, dove sanabile |
| Serve per vendere? | Sì, ma non basta | Sì, indispensabile |
Il quadro normativo di riferimento resta il Testo Unico dell’Edilizia (DPR 380/2001), integrato dalle misure del cosiddetto Salva Casa (DL 69/2024 convertito nella L 105/2024), che ha introdotto strumenti per regolarizzare alcune situazioni pregresse. Trattandosi di materia in evoluzione, ogni valutazione va fatta caso per caso e verificata alla fonte. Le informazioni di questo articolo sono aggiornate ad agosto 2026.
Cosa fare in pratica dopo la successione
Una volta accatastato l’immobile e completata la successione, il bene è intestato agli eredi ma non è ancora pronto per il mercato se restano nodi di conformità. Prima di firmare un preliminare o accettare una proposta, è prudente far verificare l’allineamento tra catasto, stato reale e titoli edilizi da un professionista.
Su questo fronte, la relazione di commerciabilità fotografa in un unico documento lo stato catastale, urbanistico e legittimo dell’immobile, così l’erede sa in anticipo se e a quali condizioni può vendere. È lo strumento che evita sorprese davanti al notaio, dove eventuali problemi di conformità urbanistica e catastale emergono comunque e possono far saltare il rogito o il mutuo dell’acquirente.
Domande frequenti
Posso vendere un immobile ereditato non accatastato?
No, non finché resta privo di identificativi e rendita catastale. Senza accatastamento non è possibile completare la dichiarazione di successione né intestarlo agli eredi, e nessun notaio potrebbe stipulare un atto di vendita valido. L’accatastamento è quindi il primo passaggio, ma da solo non garantisce la vendita se restano irregolarità urbanistiche.
Quanto tempo ho per accatastare un immobile ereditato?
La dichiarazione di successione va presentata entro dodici mesi dall’apertura della successione, e per compilarla servono i dati catastali. Conviene quindi incaricare il tecnico per l’accatastamento nei primi mesi, in modo da arrivare alla dichiarazione con l’immobile già censito e la rendita disponibile.
La voltura catastale è automatica anche per un immobile non accatastato?
No. La voltura automatica collegata alla successione telematica aggiorna l’intestazione solo di immobili già presenti al Catasto Fabbricati. Se il fabbricato non è mai stato accatastato, non c’è nulla da volturare: prima si presenta l’accatastamento, poi la successione produce anche il passaggio di intestazione.
Accatastare l’immobile lo mette automaticamente in regola?
No. L’accatastamento riguarda il profilo fiscale e censuario, non la legittimità edilizia. Un immobile può essere regolarmente accatastato e restare comunque un abuso dal punto di vista urbanistico. Per vendere serve dimostrare lo stato legittimo, verificando anche eventuali difformità che bloccano rogito e mutuo.
Chi deve accatastare l’immobile se ci sono più eredi?
L’accatastamento riguarda l’immobile nel suo complesso, non la singola quota, quindi basta che un erede incarichi un tecnico abilitato. È però opportuno che tutti i coeredi siano informati e d’accordo, perché gli obblighi della successione e le relative imposte ricadono sull’intera comunione ereditaria.